Mã số N3034: TP. Hồ Chí Minh: Nhiều chính sách ưu đãi về thuế cho doanh nghiệp khởi nghiệp sáng tạo

Được lựa chọn chính sách tối ưu nhất
Tại Hội nghị hướng dẫn các tổ chức, cá nhân khởi nghiệp sáng tạo, đổi mới sáng tạo thực hiện chính sách miễn, giảm về thuế do Sở Khoa học và Công nghệ TP. Hồ Chí Minh phối hợp với Thuế TP. Hồ Chí Minh tổ chức, ông Phan Đình Thắng đại diện Phòng Nghiệp vụ Dự toán, Pháp chế thuộc Thuế Thành phố đã giới thiệu nhiều chính sách ưu đãi về thuế Thu nhập doanh nghiệp (TNDN), Thu nhập cá nhân (TNCN) theo Nghị quyết số 98/2023/QH13.
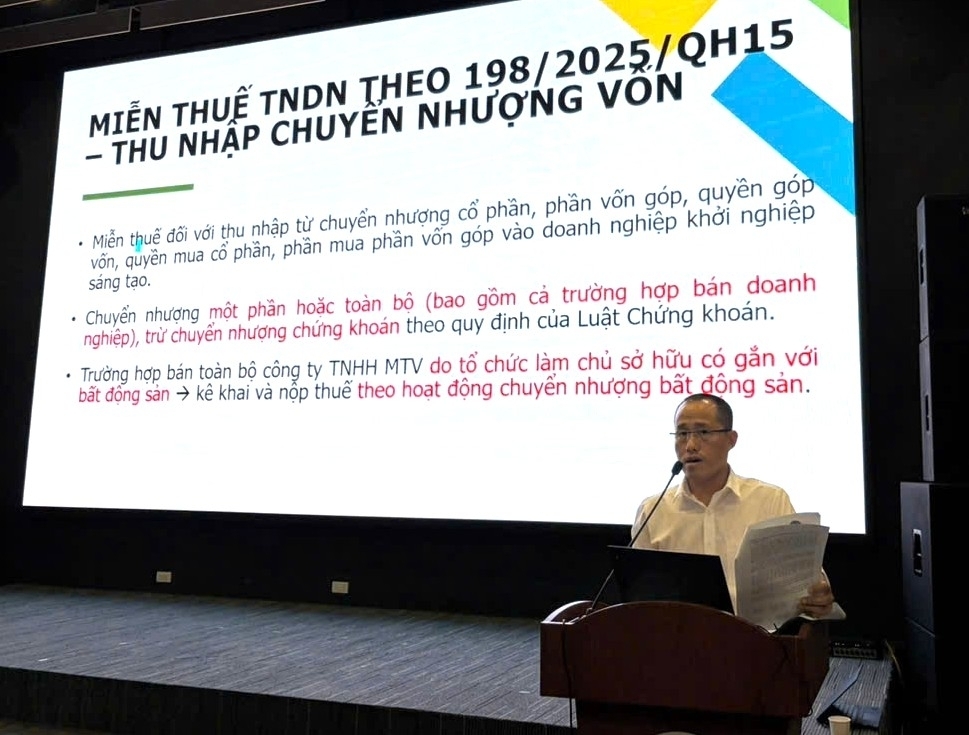
Ông Phan Đình Thắng, cán bộ Thuế TP. Hồ Chí Minh giới thiệu nhiều chính sách ưu đãi về thuế TNDN, TNCN cho các doanh nghiệp, cá nhân khởi nghiệp sáng tạo. Ảnh: Đức Mỹ
Liên quan đến thuế TNDN, ông Phan Đình Thắng chia sẻ, Nghị quyết số 98/2023/QH13 quy định, các tổ chức, cá nhân được miễn thuế TNDN trong thời hạn 5 năm kể từ thời điểm phát sinh thuế TNDN phải nộp đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo phát sinh trên địa bàn Thành phố.
Đáng chú ý, sau khi Nghị quyết số 98/2023/QH13 hết hiệu lực, nếu thời gian miễn thuế chưa kết thúc, doanh nghiệp vẫn tiếp tục được hưởng ưu đãi cho đến khi hết thời hạn 5 năm.
Cùng với đó, Nghị quyết số 198/2025/QH15 có những điều chỉnh linh hoạt hơn với lộ trình miễn 2 năm và giảm 50% số thuế phải nộp trong 4 năm tiếp theo đối với thu nhập từ hoạt động khởi nghiệp sáng tạo của doanh nghiệp khởi nghiệp, công ty quản lý quỹ đầu tư và các tổ chức trung gian hỗ trợ khởi nghiệp. Thời gian ưu đãi này được tính liên tục từ năm đầu tiên có thu nhập chịu thuế, thay vì tính từ khi phát sinh số thuế phải nộp như quy định trước đó.
Đối với các cá nhân khởi nghiệp, thu nhập từ tiền lương, tiền công và thu nhập từ chuyển nhượng vốn vào doanh nghiệp khởi nghiệp sáng tạo cũng được hưởng các chính sách miễn, giảm thuế TNCN tương ứng nhằm khuyến khích nguồn lực đầu tư và nhân tài. Các doanh nghiệp được quyền lựa chọn áp dụng chính sách ưu đãi có lợi nhất giữa các Nghị quyết để tối ưu hóa quyền lợi tài chính của mình.
Tận dụng ưu đãi, tạo đòn bẩy tài chính
Tại phiên thảo luận, đại diện Công ty Cổ phần Zoto nêu vấn đề, trường hợp doanh nghiệp lỗ liên tục trong 3 năm đầu khởi nghiệp, nếu đến năm thứ 4 bắt đầu có lãi thì có bị mất ưu đãi thuế những năm trước không?
Trả lời câu hỏi này, ông Phan Đình Thắng cho biết, theo Nghị quyết số 98/2023/QH13 , thời gian miễn thuế 5 năm được tính từ thời điểm phát sinh thuế TNDN phải nộp. Trường hợp doanh nghiệp lỗ thì chưa phải nộp thuế. Điều này cực kỳ có lợi cho các startup cần thời gian dài để nghiên cứu và phát triển sản phẩm.
Với Nghị quyết số 198/2025/QH15, thuế bắt đầu tính từ năm đầu tiên có thu nhập chịu thuế. Tuy nhiên, nếu doanh nghiệp không có thu nhập chịu thuế trong 3 năm đầu kể từ khi có doanh thu thì thời gian miễn giảm sẽ bắt đầu tính từ năm thứ 4.
Do dó, doanh nghiệp cần làm bài toán so sánh giữa Nghị quyết số 98/2023/QH13 cho phép miễn 100% trong 5 năm, trong khi Nghị quyết số 198/2025/QH15 là miễn 2 năm và giảm 50% trong 4 năm tiếp theo. Quyền lựa chọn thuộc về doanh nghiệp nhằm tối ưu hóa dòng tiền.
Bà Hoàng Thị Thoa, Giám đốc Trung tâm Đổi mới sáng tạo và Khởi nghiệp trao đổi về chính sách miễn thuế TNCN. Ảnh: Đức Mỹ
Với vai trò Giám đốc Trung tâm Đổi mới sáng tạo và Khởi nghiệp (Trường Đại học Công thương TP. Hồ Chí Minh) bà Hoàng Thị Thoa đặt câu hỏi về chính sách miễn thuế TNCN của các chuyên gia công nghệ làm việc theo dự án nhưng không thuộc biên chế nhà trường.
Về nội dung này, ông Trần Ninh Đông, Trưởng Phòng quản lý sở hữu trí tuệ và đổi mới sáng tạo (Sở Khoa học và Công nghệ Thành phố) giải thích, xét về tiêu chí, chuyên gia hoặc nhà khoa học phải có trình độ từ đại học trở lên và có ít nhất 2 năm kinh nghiệm trong lĩnh vực tư vấn, hỗ trợ đổi mới sáng tạo.
Về nguyên tắc hạch toán, đối với tiền lương, cá nhân phải có tên trong danh sách chi trả lương hàng tháng của doanh nghiệp/tổ chức hỗ trợ. Đối với tiền công (thuê ngoài), phải có hợp đồng tư vấn, đào tạo cụ thể cho các dự án trong lĩnh vực ưu tiên của Thành phố.
Ngoài ra, ông Trần Ninh Đông cũng lưu ý, hiện nay chưa có quy định cấp "giấy chứng nhận chuyên gia", doanh nghiệp tự kê khai và tự chịu trách nhiệm. Nếu một giảng viên vừa nhận lương dạy học (không ưu đãi), vừa nhận lương hỗ trợ startup (có ưu đãi) mà không tách bạch được chứng từ, cơ quan thuế sẽ có thể sẽ xuất toán và truy thu phần chênh lệch khi phát hiện.
Riêng trường hợp của bà Nguyễn Thị Xuân, đại diện Công ty Cổ phần Eduvator đặt câu hỏi, “Nếu tôi đang đứng tên đại diện cho công ty cũ, nay lập thêm một startup mới hoàn toàn về giáo dục công nghệ thì startup này có được xem là đối tượng hưởng ưu đãi về thuế không ?"
Trả lời câu hỏi, ông Phan Đình Thắng khẳng định, việc một cá nhân làm đại diện pháp luật cho nhiều đơn vị không phải là rào cản để hưởng ưu đãi. Tuy nhiên, để hưởng ưu đãi thì điều kiện tiên quyết là startup đó phải đăng ký thành lập sau ngày 1/1/2020, chưa là công ty đại chúng và có trụ sở chính đặt tại TP. Hồ Chí Minh.
Đặc biệt, doanh thu hàng năm từ hoạt động khởi nghiệp đổi mới sáng tạo phải đạt tỷ lệ tối thiểu 30% trên tổng doanh thu của chính doanh nghiệp đó. Cơ quan thuế căn cứ vào sổ sách kế toán của doanh nghiệp mới để xét duyệt, không phụ thuộc vào lịch sử của người đại diện tại các pháp nhân khác.
Đại diện Thuế TP. Hồ Chí Minh, Sở Khoa học và Công nghệ Thành phố giải thích, hướng dẫn nhiều chính sách ưu đãi về thuế cho các startup công nghệ. Ảnh: Đức Mỹ
Trong khuôn khổ Hội nghị, đại diện Thuế TP. Hồ Chí Minh, Sở Khoa học và Công nghệ Thành phố cũng đã giải thích, hướng dẫn những chính sách ưu đãi về thuế TNCN, TNDN, thời gian, thời hạn và mức thuế suất mà các doanh nghiệp, tổ chức và cá nhân được hưởng theo quy định.
Qua đó, giúp các startup tận dụng tối đa ưu đãi, tạo đòn bẩy tài chính để tiếp tục khởi nghiệp sáng tạo thành công và đóng góp cho sự phát triển chung của Thành phố.
Đức Mỹ (Tạp chí Kinh tế - Tài chính online)
Link nguồn: https://tapchikinhtetaichinh.vn/tp-ho-chi-minh-nhieu-chinh-sach-uu-dai-ve-thue-cho-doanh-nghiep-khoi-nghiep-sang-tao-152329.html